


Come noto, la finanziaria di quest’anno (meglio conosciuta come legge di stabilità) ha agito soprattutto attraverso i tagli. Fra i settori più colpiti, la sanità, con tagli alla spesa per 1,783 miliardi.
La spesa sanitaria
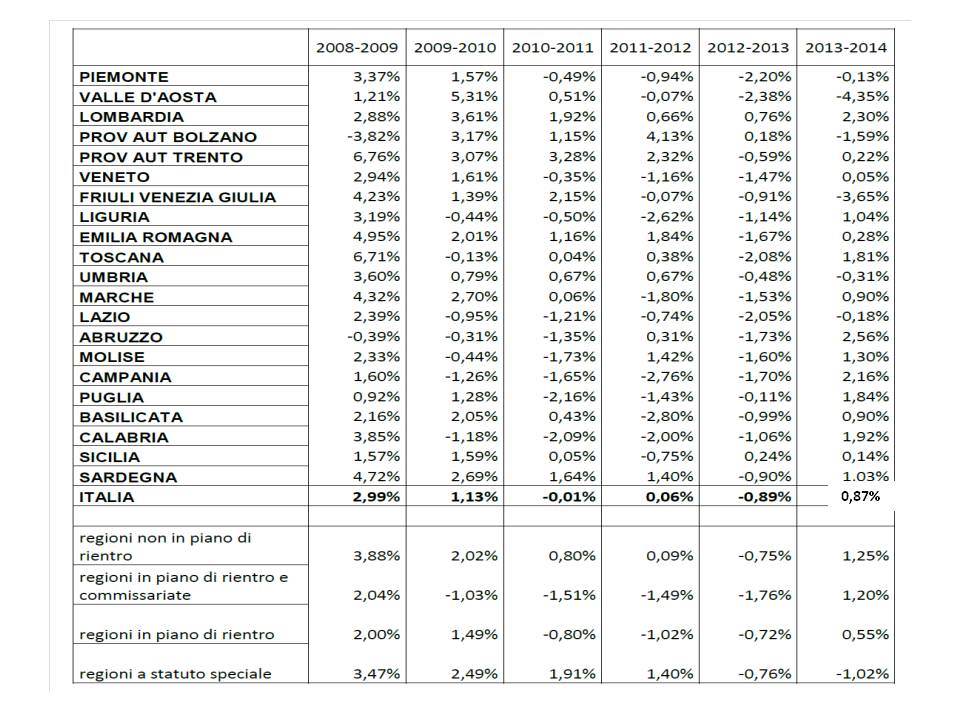
Il contenimento della spesa nel settore sanitario non rappresenta una novità: da qualche anno le regioni – e fra queste la Lombardia – si dotano di piani strategici che permettono di controllare e talvolta ridurre la spesa sanitaria. Tabella 1: spesa sanitaria corrente – anni 2008-2014 – valori in migliaia di euro Tabella 2: Spesa corrente – variazione percentuale Fonte: elaborazione propria dati AGENAS A fronte di un incremento della spesa sanitaria notevolmente ridotto negli ultimi anni 6 anni (+4%), fortunatamente il finanziamento – pur mantenendosi, come da tradizione, costantemente al di sotto dei costi – è cresciuto complessivamente dell’8,8% (si veda per approfondimenti[4]). Come risultato, i disavanzi si sono progressivamente ridotti (figura 1). La vera novità è questa: dopo decenni di sanità in rosso siamo finalmente riusciti a ridurre al minimo questa voce a livello aggregato. Si ricorda che il finanziamento per la copertura dei LEA sanitari all’interno di ciascuna regione, è costituito da due componenti – la quota di ripartizione del FSN sulle diverse regioni (Intesa Stato-Regioni) e un insieme di voci di bilancio regionale (ticket, intramoenia, saldo mobilità e spesa farmaceutica pay back). Fatte salve le differenze interregionali, nel periodo 2008-2014 le regioni hanno compensato la penuria di finanziamento centrale (Intesa Stato Regioni) attingendo soprattutto dal ticket a carico dei cittadini (+ 26% nel periodo considerato), dall’intramoenia (quest’ultima in misura decrescente) e dal meccanismo pay back a carico delle imprese farmaceutiche. Riguardo a quest’ultima voce, il meccanismo, come noto, è legato al superamento del tetto imposto da ogni regione sulla spesa farmaceutica territoriale e ospedaliera, e perciò il suo incremento è direttamente correlato al tentativo di controllare questa voce di spesa in anni recenti. Figura 1 – Spesa Sanitaria corrente e finanziamento SSN, anni 2008-2014 Nonostante la Lombardia sia l’unica regione italiana a non aver sperimentato contrazioni nella spesa sanitaria negli anni in questione (vedi tabella 1), con l’approvazione della legge di stabilità questo trend sembra destinato ad arrestarsi. Se a livello istituzionale l’integrazione fra comparto sanitario e sociosanitario è formalmente promossa, è utile osservare come la Giunta abbia deciso di ripartire il calo delle risorse disponibili fra le due aree. Già in un recente articolo, è emersa una inversione di tendenza nel finanziamento ASSI, che per la prima volta in tanti anni sperimenta un calo di 15 milioni rispetto al 2014. Come noto, la spesa sociosanitaria viene finanziata dal FSR, perciò dei 120 milioni decurtati a quest’ultimo, un ottavo è a carico del settore sociosanitario. Se guardiamo all’entità dei finanziamenti relativi ai due comparti, rispettivamente LEA sanitari e LEA sociosanitari, per i primi la decurtazione rispetto all’anno precedente è pari allo 0,7% circa (120 milioni su 17.288, 449 milioni[6]) per i secondi a circa lo 0,9% (15 milioni su 1.712 milioni). A pagare un po’ di più sui tagli ai finanziamenti è stato il comparto sociosanitario. In un periodo di forte contingentamento delle risorse destinate alla salute e al welfare, rimaniamo in attesa di vedere se la riforma lombarda comporterà una maggiore efficienza in entrambi i comparti, garantendo la medesima tutela ai LEA sanitari e sociosanitari. Normativa di riferimento [1] Agenas, Andamento della spesa sanitaria nelle regioni, 2008-2014
Se si guarda all’ultimo rapporto Agenas
Il finanziamento
Un capitolo a parte merita l’analisi della mobilità interregionale, che penalizza le regioni del Sud e avvantaggia le “solite note” regioni del Centro e in particolare del Nord Italia. Si parla per il 2013 di un flusso finanziario pari a 3,8 miliardi di euro (Rapporto Agenas).
Sicuramente regioni come la Lombardia (in testa con circa 534.000 euro di saldo positivo) l’Emilia Romagna (circa 328.000 euro) il Veneto e la Toscana, possono fare affidamento su una voce extra per finanziare la propria sanità.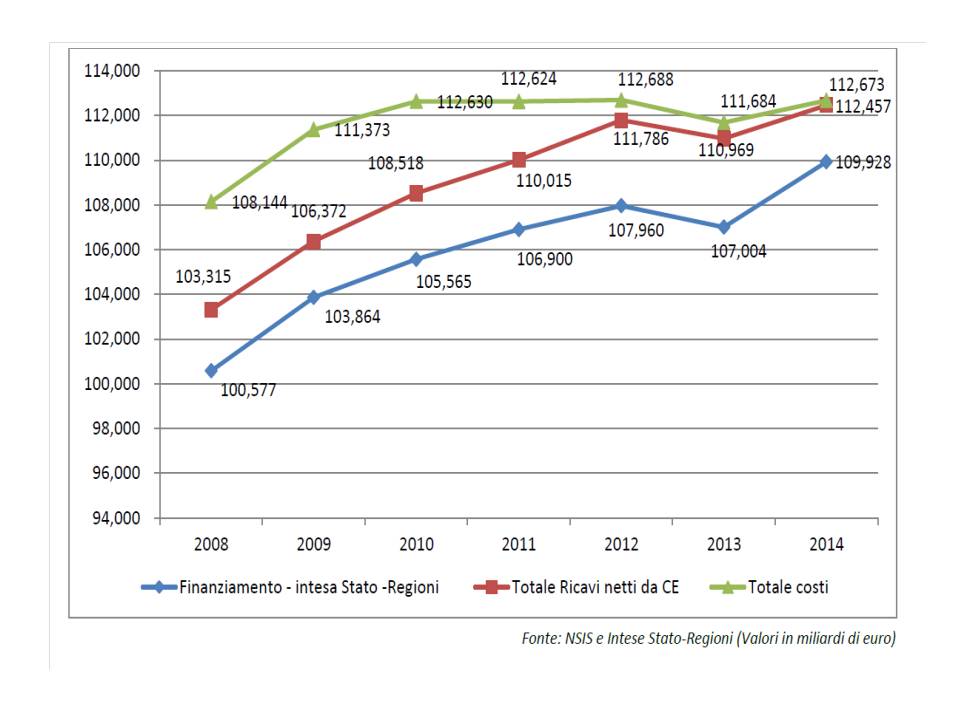
E la Lombardia?
Vediamo quali tagli erano già previsti per il 2015 e le modalità con cui gli stessi sono stati recepiti a livello regionale, avvalendoci dei due documenti di programmazione economica, rispettivamente
Regole di sistema 2015 e la sua successiva integrazione del 4 agosto 2015 (DGR3993), approvata dopo la stipula dell’Intesa Stato Regioni. Per quanto riguarda il finanziamento della sanità, il calo del Fondo Sanitario Regionale rispetto al 2014 è pari a 120 milioni di euro (in realtà il documento programmatorio, Regole 2015, aveva ipotizzato un calo pari a 160 milioni e perciò la decurtazione è minore rispetto al previsto). Punti di incertezza sulla tenuta della programmazione rimangono la mancata definizione del riparto (ad agosto 2015) e l’entità della spesa farmaceutica, maggiore rispetto alle previsioni iniziali, soprattutto per quanto riguarda la distribuzione dei farmaci per contrastare il virus dell’epatite C.
Sul piano della spesa, la Lombardia, attraverso la rinegoziazione dei contratti per l’acquisto di beni e servizi, ha recepito le misure previste dall’Intesa Stato Regioni del 2 luglio 2015 e confermate dalla legge di stabilità appena approvata. Sia nel documento originale (Regole 2015) che nel documento integrativo (DGR 3993) si prevede, rispetto al Bilancio 2014, una riduzione della spesa delle AO e IRCCS che va da un minimo dell’1,2% ad un massimo del 2,25%. Per i contratti delle ASL, la riduzione rientra nel range 0,75%-2,25% (DGR 3993).
Altro canale è quello dell’appropriatezza nell’erogazione dei LEA, focalizzata in particolare sugli erogatori privati. Per questa categoria sono infatti previsti tagli di 10 milioni per la specialista e di 28 milioni per la riabilitazione.
Un dettaglio: i tagli di cui sopra si riferiscono ai soli residenti lombardi. Agli erogatori privati viene di fatto fornito un incentivo per offrire servizi ai residenti fuori regione e aumentare così la mobilità in entrata[5]. Infine, non sono esenti dai tagli le consulenze esterne, per le quali si prevedono decurtazioni dell’1%. Il piano di efficientamento continua con una serie di misure che riguardano, fra le altre cose, il riordino della rete di offerta, l’appropriatezza organizzativa (ad esempio nel controllo dei parti cesarei) l’appropriatezza prescrittiva (su farmaci, dispositivi medici e prescrizioni specialistiche) e – ancora sulla spesa farmaceutica – il consolidamento della distribuzione dei farmaci equivalenti.
Sul piano degli investimenti, per quanto riguarda la parte corrente, alcune aree vengono potenziate. Particolare attenzione viene posta sulla cura delle malattie croniche (progetto CREG – Chronic Related Group), che richiede lo stanziamento di nuove risorse, sull’area della neuropsichiatria infantile, per la quale sono messi a bilancio 650.000 euro all’anno per tre anni, e sulla garanzia di equità d’accesso ai servizi sanitari e sociosanitari. Quest’ultimo punto, che rappresenta un principio fondante del nostro Servizio Sanitario Nazionale, viene articolato in una serie di misure volte a semplificare il percorso dei pazienti più bisognosi in termini di cure o di posizione reddituale (ad esempio esenzione del ticket per i malati cronici o gli individui a rischio oncologico, possibilità di autocertificazione da parte di individui con reddito inferiore ad una determinata soglia). Naturalmente la buona riuscita di questi progetti, in particolare quello sulle cronicità, dipende dal livello di integrazione fra area sanitaria ed area sociosanitaria, punto più volte richiamato e formalmente promosso dalla normativa in oggetto (Regole 2015, allegato A), nonché confermato in via definitiva dalla recente riforma del sistema sociosanitario (LR 23/2015).Sanitario versus sociosanitario
[2] Il livello di spesa regionale è calcolato al netto della mobilità passiva e al lordo degli ammortamenti e del saldo delle valutazioni e svalutazioni. Regioni non in piano di rientro: Lombardia, Veneto, Liguria, Emilia Romagna, Toscana, Umbria, Marche, Basilicata; Regioni in piano di rientro e commissariate: Lazio, Abruzzo, Molise, Campania, Calabria; Regioni in piano di rientro: Piemonte, Puglia, Sicilia; Regioni a Statuto Speciale: Valle d’Aosta, Prov. Aut. Bolzano, Prov. Aut. Trento, Friuli Venezia Giulia, Sardegna.
[3] Ragioneria Generale dello Stato, Il monitoraggio della spesa sanitaria, rapporto n 1 2014
[4] Caroppo MS, Turati G., I sistemi sanitari regionali in Italia, Vita e Pensiero, 2007
[5] Per approfondimenti Brenna E, Spandonaro F. Regional incentives and patient cross border mobility: evidence from the Italian experience. Int J Health Policy Manag. 2015;4(6):363-372. doi:10.15171/ijhpm.2015.65
[6] Dati riparto 2014, Conferenza Stato Regioni, seduta del 04/12/2014